

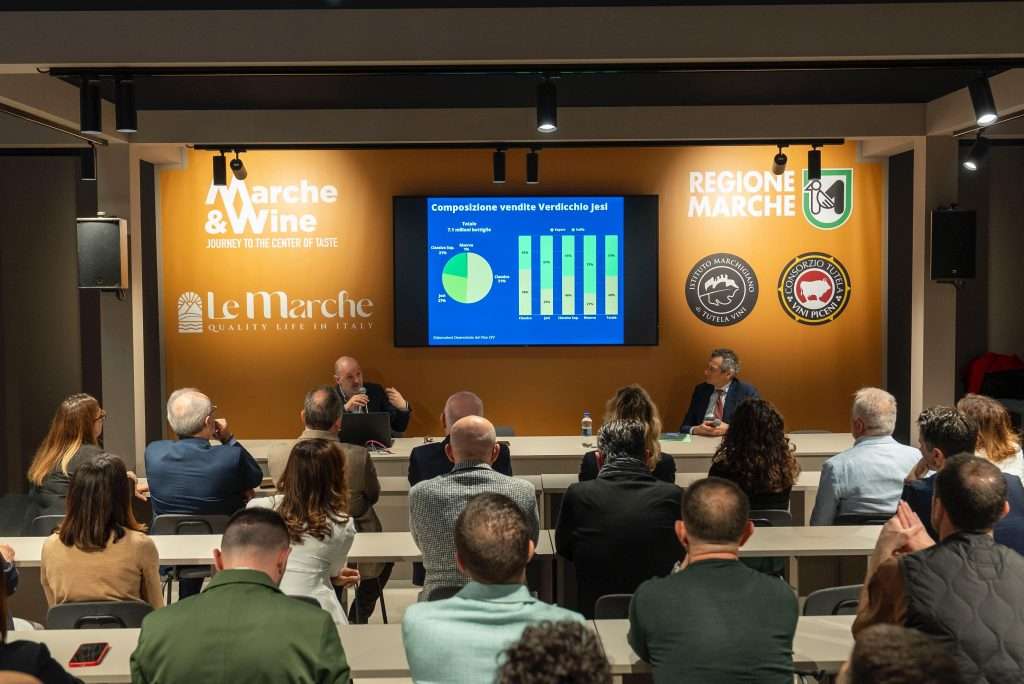
Il 2024 si è chiuso infatti con un gap tendenziale del prodotto imbottigliato del Castelli di Jesi pari a poco meno del 20%, una perdita che si azzera se si tiene conto del mancato apporto da parte della cooperativa leader delle Marche che influisce in termini di volume proprio per il 20%. Sul fronte del valore, la buona notizia arriva dal prezzo medio nella gdo e retail italiana, in crescita lo scorso anno del 10,5%.
Per il presidente dell’Istituto marchigiano di tutela vini (Imt), Michele Bernetti: “Abbiamo scavallato un annus horribilis fatto di cadute importanti, tensioni finanziarie e agenti atmosferici avversi, ma siamo ancora qui. Il settore ha dimostrato di essere in grado di voltare pagina e ripresentarsi al mercato più forte di prima, con un prezzo medio più alto, la resistenza dei bianchi e la consapevolezza che i vini marchigiani saranno ancora protagonisti. La politica Imt sullo stoccaggio ha poi aiutato sia sul fronte dei prezzi dello sfuso che nel controllo delle giacenze”.
Nel complesso, le 4 Do quotano una performance a 15,1 milioni di bottiglie equivalenti vendute (-21% tendenziale), per un controvalore pari a circa 50 milioni di euro (-10%), e una variazione del prezzo medio in crescita di circa il 14%. Tra i canali, sale sensibilmente la quota destinata all’horeca (dal 13,6% al 19,5%), a riprova dell’upgrade nel posizionamento dei vini Imt, con la Gdo (33,5%) comunque sempre primo sbocco seguita dalle vendite agli importatori. Proprio l’export si è reso protagonista del sorpasso sulla piazza italiana per il Castelli di Jesi, con una quota a volume export oriented del 51,2%. Le destinazioni, nel 76% dei casi, sono quelle europee ma raddoppia lo share dei mercati asiatici – Giappone in primis – che ora valgono il 12% delle spedizioni e superano quelle verso le Americhe (11,3%). A valore, Regno Unito, Paesi Bassi, Usa, Germania e Svezia sono i principali sbocchi.
In forte crescita è segnalato il Verdicchio di Matelica, con un balzo delle vendite a volume del 69% e una buona performance anche nell’export (+20%). Sul fronte dei rossi, il Conero chiude il 2024 con un gap volumico del 14%, anche per effetto di Moncaro, ma aumenta la propria presenza all’estero (+1,5%), con una quota che arriva a oltre il 30% del totale commercializzato. Infine, la Lacrima di Morro d’Alba che paga l’11% anche per il calo produttivo della vendemmia 2023.


